18 min
de leitura
Holding familiar: quando vale a pena e quando não vale
- A holding familiar compensa quando a renda de aluguel é alta, há mais de um herdeiro e alguém vai manter a empresa em ordem.
- Para a família que tem a casa onde mora e um ou dois imóveis, o custo de manter uma empresa costuma superar o ganho.
- A holding organiza a sucessão, mas não afasta a parte dos herdeiros necessários nem protege contra dívida que já existe.
- Em 2026 mudaram o imposto sobre dividendos, a regra nacional do valor das quotas no imposto sobre herança (cada Estado ainda precisa adaptar a sua) e o ITBI; os tributos novos sobre o aluguel começam em 2027.
- A decisão sai de uma conta feita com os números da família e precisa ser refeita quando a regra muda.
A holding familiar deixou de ser assunto de grandes fortunas. Hoje ela aparece em propostas para quem tem uma empresa, dois ou três imóveis alugados e filhos adultos, quase sempre com a mesma lista de ganhos: menos imposto sobre os aluguéis, herança sem inventário e patrimônio fora do alcance de credores.
Cada item da lista é verdadeiro em algum caso e depende de uma condição que costuma ficar fora da conversa. E a conta mudou em 2026, para quem já tem holding e para quem pensa em abrir uma: a tributação dos dividendos começou em janeiro, os tributos novos sobre o aluguel chegam em 2027 e, em outubro, o Supremo afastou o ITBI na entrega dos imóveis também para a holding que vive de aluguel, até o valor do capital formado.
Holding familiar vale a pena?
Vale a pena para a família com renda de aluguel alta, mais de um herdeiro e alguém disposto a manter uma empresa com contabilidade, atas e contas separadas. Para quem tem a casa onde mora e um ou dois imóveis, pretende vender os bens nos próximos anos ou quer escapar de uma dívida que já existe, o custo costuma superar o ganho. Na minha leitura, quatro situações justificam a holding:
- a renda de aluguel é alta o bastante para a diferença de imposto pagar a contabilidade e os tributos novos;
- há mais de um herdeiro, e os pais querem decidir em vida quem administra e quem recebe;
- a família tem participação em empresa que opera e precisa de regra para o voto e para a sucessão;
- alguém vai cuidar da sociedade, com contas separadas, atas e balanço.
Em outras três situações, o ganho de imposto é pequeno ou a holding não cumpre o que a família espera dela. Ela costuma custar mais do que rende quando:
- o patrimônio é a casa onde a família mora e um ou dois imóveis;
- a intenção é vender os imóveis nos próximos anos;
- o motivo é uma dívida que já existe.
O que é uma holding familiar?
Holding familiar é uma sociedade, em geral limitada, que passa a ser a dona dos bens de uma família: imóveis, quotas de outras empresas, aplicações. O mesmo arranjo também é chamado de holding patrimonial: esse nome fala do que a empresa guarda, e "familiar" fala de quem são os sócios. Os pais deixam de ter os imóveis no próprio nome e passam a ter quotas dessa sociedade. Ela segue as regras de qualquer sociedade, e as regras próprias da família ficam no contrato social.
O contrato decide quem administra, como o lucro é distribuído e o que acontece quando um sócio morre, se separa ou quer sair. Contrato copiado de modelo costuma calar sobre esses três momentos, e é neles que a disputa entre herdeiros começa. Quando a família também tem uma empresa que opera, a holding passa a ser a dona das quotas dela, e o voto nessa empresa é decidido dentro da holding, pela regra que os pais deixaram escrita.
Quanto a holding familiar paga de imposto sobre o aluguel?
A holding reduz o imposto quando a renda de aluguel é alta e boa parte dela fica dentro da empresa. O aluguel recebido pela pessoa física entra na tabela progressiva do imposto de renda, que chega a 27,5%. Na holding tributada pelo lucro presumido, a lei presume que 32% do aluguel é lucro, e a soma dos tributos federais da empresa sobre o lucro e a receita (IRPJ, CSLL, PIS e Cofins) fica entre 11,33% e 14,53% da receita em 2026.
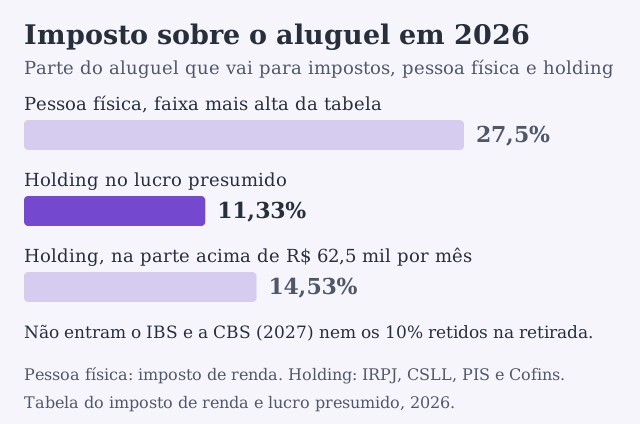
A diferença vem da forma de cálculo. Na pessoa física, o imposto incide sobre o aluguel inteiro, com poucas deduções. Na holding, IRPJ e CSLL incidem só sobre a parte presumida como lucro. A faixa de cima vale para o aluguel a partir de aproximadamente R$ 62,5 mil por mês, quando o lucro presumido supera R$ 20 mil mensais e paga um adicional.
Exemplo com R$ 30 mil de aluguel por mês
Em números redondos e só como ilustração: sobre R$ 30 mil por mês em aluguéis, sem despesa a deduzir, a pessoa física paga cerca de R$ 7,3 mil de imposto por mês, e a holding paga cerca de R$ 3,4 mil. A diferença passa dos R$ 47 mil por ano, antes do custo do contador. Se a holding repassar o restante a um único sócio, o valor fica abaixo dos R$ 50 mil do limite mensal e não sofre retenção.
O que reduziu a vantagem em 2026 e 2027
Foi essa diferença que tornou a holding comum nas propostas dos últimos anos. Três mudanças a diminuíram.
Desde janeiro de 2026, o lucro que uma empresa entrega a um mesmo sócio acima de R$ 50 mil no mês sofre retenção de 10% de imposto, calculada sobre o valor todo. Quem soma mais de R$ 600 mil de rendimentos no ano, com aluguéis, dividendos e o resto, entra ainda na tributação mínima, um imposto mínimo cobrado de quem tem renda alta. Vejo nessa regra o ponto que mais pesa nesse tipo de holding, que serve para receber a renda e repassá-la à família: o repasse acima do limite passou a pagar imposto na saída.
A segunda mudança vem com a reforma tributária do consumo. A holding já paga PIS e Cofins sobre todo o aluguel. Em 2027 a CBS toma o lugar deles, e o IBS se soma por etapas até 2033, os dois com alíquota reduzida em 70% sobre o aluguel. A pessoa física com poucos imóveis segue fora desses tributos: ela só entra quando recebe mais de R$ 240 mil de aluguel no ano, valor corrigido pela inflação, e aluga mais de três imóveis. Para a família com poucos imóveis, entendo que essa diferença pesa contra levar os bens para a empresa.
A terceira mudança alcança as holdings maiores: sobre a receita que passa de R$ 5 milhões no ano, a parcela tratada como lucro no lucro presumido ficou 10% maior. Para a família que recebe menos do que isso, nada mudou nesse ponto. Depois dessas três mudanças, a vantagem tributária só aparece no cálculo, feito com os contratos de locação, a declaração de bens e a retirada mensal de cada sócio.
| Ponto | Imóveis no nome da pessoa | Imóveis na holding |
|---|---|---|
| Imposto de renda sobre o aluguel | Tabela progressiva, até 27,5% | De 11,33% a 14,53% da receita, em 2026 |
| IBS e CBS sobre o aluguel, a partir de 2027 | Só acima de R$ 240 mil por ano e de três imóveis alugados | Sempre, no lugar do PIS e da Cofins, com alíquota reduzida em 70% |
| Dinheiro que chega ao sócio | Já é da pessoa | Acima de R$ 50 mil no mês, 10% retidos |
| Venda do imóvel | De 15% a 22,5% sobre o ganho, com isenções próprias | Imóvel para alugar: imposto sobre o ganho, que pode ser maior que o da pessoa física. Imóvel para vender: imposto sobre parte do valor da venda |
| Obrigações | Declaração anual | Contabilidade, balanço e declarações da empresa |
A holding familiar evita o inventário?
Evita para os bens que entraram na sociedade e cujas quotas os pais doaram em vida. O que ficou no nome deles passa por inventário do mesmo jeito. Na doação, os pais costumam reservar para si o usufruto das quotas: os filhos passam a ser donos, e os pais continuam recebendo os lucros e, quando o contrato prevê, votando. Com a morte do último dos pais, o usufruto se extingue e as quotas ficam inteiras com os filhos, sem inventário dessa parte.
Doação de quotas e ITCMD
A doação das quotas paga o mesmo imposto da herança, o ITCMD. Em São Paulo a alíquota é única, de 4%. Quando os pais reservam o usufruto, o filho paga esse imposto em duas vezes: sobre dois terços do valor das quotas na doação e sobre o terço restante quando o usufruto acaba. A reforma tributária obrigou os Estados a cobrar o ITCMD com alíquotas que crescem com o valor transmitido, e o projeto que as fixa entre 2% e 8% no Estado está nas comissões da Assembleia Legislativa. Enquanto a regra paulista não muda, entendo que a doação feita agora paga 4%, porque o imposto segue a alíquota do dia da doação ou da morte.
O valor sobre o qual o imposto incide também vai mudar. A regra nacional aprovada em janeiro de 2026 manda avaliar as quotas de empresa fechada, sem ações em bolsa, por no mínimo o patrimônio líquido, que é o que a empresa tem menos o que deve, com ativos e passivos a preço de mercado. A esse valor se soma o fundo de comércio, que é o valor do negócio em funcionamento. Cada Estado ainda precisa adaptar sua lei. Na minha leitura, quando isso acontecer, o cálculo pelo valor contábil das quotas, com os imóveis registrados pelo custo antigo, deixa de servir, e a quota de uma holding de imóveis vai valer perto do que valem os imóveis dentro dela, descontadas as dívidas da empresa.
A holding familiar pode excluir herdeiros?
Nenhum contrato afasta a parte dos herdeiros necessários (filhos e netos, pais e avós, e o cônjuge): metade do patrimônio é deles, e a doação que passa da outra metade, a parte disponível, pode ser reduzida depois, a pedido do herdeiro prejudicado. A lei trata a doação de pais para filhos, em regra, como adiantamento da herança, e o valor doado entra na partilha do inventário, a não ser que os pais declarem que ela sai da parte disponível. Quando a divisão entre os filhos não é igual, essa declaração precisa constar da própria doação ou de um testamento.
A holding familiar protege o patrimônio contra dívidas?
Contra dívida que já existe, em regra não protege. Quem transfere bens para a holding quando já deve corre o risco de ver a transferência anulada ou ignorada na cobrança, porque o credor contava com aqueles bens quando concedeu o crédito. O juiz também pode alcançar os bens da holding por dívida do sócio quando as contas da pessoa e as da empresa se misturam. E as quotas são bens do sócio, sujeitas a penhora.
A holding entrega separação e registro (cada bem com seu dono, cada despesa na conta certa), e esse ganho só aparece quando a família trata a empresa como empresa. Nenhuma estrutura societária funciona como blindagem patrimonial capaz de deixar os bens fora do alcance de um credor. O caminho contrário, quando a dívida da empresa chega ao sócio, está no texto o sócio responde pelas dívidas da empresa limitada?.
Quanto custa abrir e manter uma holding familiar?
Custo para abrir
O custo de entrada caiu em outubro de 2026. A entrega de imóveis para formar o capital de uma sociedade não paga ITBI, o imposto municipal da transferência de imóvel, e muitas prefeituras negavam esse benefício às empresas que vivem de alugar ou vender imóveis. Considero que o benefício vale também para elas. A exceção ligada à atividade da empresa foi escrita para fusão, incorporação, cisão e extinção, e a formação do capital ficou fora dela. Desde outubro esse também é o entendimento do Supremo Tribunal Federal (STF), com ressalva para os casos de simulação ou fraude.
O imposto ainda alcança a parte do valor do imóvel que passar do capital que ele forma. Quem entrega o bem pode transferi-lo pelo valor da declaração de bens, sem apurar ganho de capital. A família também registra a transferência no cartório de imóveis, sem escritura: a certidão da Junta Comercial serve de título, e as taxas variam com o valor de cada imóvel.
Custo para manter
O custo de permanência é o de qualquer empresa: contador, balanço e declarações todos os anos, com ou sem receita. A holding de imóveis ou de participações, em regra, não pode optar pelo Simples Nacional, e por isso costuma ficar no lucro presumido ou no lucro real.
A casa da família e a venda de imóveis
A casa onde a família mora, quando entra na sociedade, passa a ser da empresa. Na pessoa física, quem mora no próprio imóvel, ou o empresta ao cônjuge, aos pais ou aos filhos, não paga imposto de renda sobre esse uso. Quando a casa é da empresa e a família mora nela de graça, a Receita pode tratar esse uso como um aluguel que a família deixou de pagar e cobrar imposto sobre ele. O argumento é que a isenção foi escrita para a pessoa física, e empresa não tem cônjuge nem filhos. Na minha avaliação, essa cobrança é discutível, mas o risco existe. As isenções que a pessoa física tem na venda do imóvel residencial também não passam para a empresa.
Na venda, a pessoa física paga de 15% a 22,5% sobre o ganho, com reduções e isenções próprias. Na holding, o imposto depende de o imóvel estar no balanço como estoque (imóvel mantido para vender) ou como bem de renda (imóvel mantido para alugar). No segundo caso, o ganho na venda, calculado a partir do valor antigo da declaração, em geral abaixo do valor de mercado, entra inteiro na base do IRPJ e da CSLL, que somam até 34%, e pode custar mais do que custaria ao dono pessoa física. Por isso começo pelo balanço: ele mostra como cada imóvel foi registrado e que imposto a venda vai pagar.
A holding familiar já aberta ainda vale a pena?
Uma holding aberta há alguns anos foi desenhada para regras que mudam entre 2026 e 2027, e cada mudança altera um número do cálculo que justificou abrir a empresa. Só um cálculo novo diz se ela ainda compensa. Entendo que ela precisa de uma revisão dos números quando:
- os sócios passaram a retirar da holding mais do que o limite mensal de R$ 50 mil;
- o contrato social não diz o que acontece na morte, na separação ou na saída de um sócio;
- os imóveis estão no balanço pelo valor da antiga declaração e a família pensa em vender algum;
- as contas da família e as da empresa voltaram a se misturar;
- a receita de aluguel passa de R$ 5 milhões por ano;
- São Paulo aprova as alíquotas progressivas do ITCMD e ainda há quotas a doar.
Na prática
- Listar os bens da família, a renda de aluguel de cada imóvel e quem são os herdeiros.
- Calcular o imposto dos aluguéis nas duas formas, pessoa física e holding, com a retirada mensal real de cada sócio e os tributos que começam em 2027.
- Separar os imóveis que a família pretende vender nos próximos anos, porque a venda dentro da holding pode custar mais.
- Decidir em vida quem administra, quem recebe e o que acontece na morte, na separação e na saída de um sócio, e escrever isso no contrato social.
- Planejar a doação das quotas com o valor de mercado na conta do imposto e, quando a divisão não for igual, dentro da parte disponível.
- Refazer a conta a cada mudança de regra, a começar pelo ITCMD paulista.
Conclusão
A holding familiar organiza a sucessão e, para quem recebe muito aluguel, ainda reduz o imposto. As regras que entram em vigor entre 2026 e 2027 estreitaram essa vantagem. O lucro retirado acima do limite mensal paga imposto na saída, o aluguel recebido pela empresa passa para a CBS e o IBS em 2027 (a pessoa física com poucos imóveis segue fora deles) e as quotas tendem a valer, no imposto sobre herança, perto do que valem os imóveis. A decisão de abrir uma holding sai de uma conta com os números da família, e a próxima mudança que pode alterar essa conta é a do ITCMD em São Paulo.
Fontes
- Tabela do imposto de renda da pessoa física em 2026 (Receita Federal)
- Retenção do imposto de renda sobre lucros e dividendos e tributação mínima
- Lucro presumido: percentual de 32% e entrega de bens ao capital pelo valor da declaração
- Lucro presumido: adicional do imposto de renda e ganho na venda de bem da empresa
- Acréscimo no lucro presumido acima de R$ 5 milhões
- IBS e CBS nas operações com imóveis
- Valor das quotas no ITCMD
- ITCMD no Estado de São Paulo, alíquota e usufruto
- Projeto das alíquotas progressivas na Assembleia Legislativa
- ITCMD com alíquotas que crescem com o valor e imunidade do ITBI (Constituição Federal)
- ITBI na formação do capital de empresa imobiliária (STF)
- ITBI sobre o valor que passa do capital (STF)
- Imóvel da empresa usado de graça pela família: aluguel presumido (Regulamento do Imposto de Renda)
- Registro do imóvel pela certidão da Junta Comercial
- Herdeiros necessários, doação a filhos, regime de bens e mistura de contas (Código Civil)
- Fraude à execução e penhora de quotas (Código de Processo Civil)
- Ganho de capital da pessoa física
- Isenção do imóvel ocupado pelo proprietário
- Isenção na venda do único imóvel da pessoa física
- Isenção na venda do imóvel residencial com compra de outro em 180 dias
- Quem não pode optar pelo Simples Nacional
Perguntas frequentes sobre holding familiar
Quais são as desvantagens de uma holding familiar?
O custo fixo de uma empresa, os tributos sobre o aluguel que a pessoa física com poucos imóveis não paga, a retenção de 10% sobre o lucro retirado acima dos R$ 50 mil mensais e o imposto maior na venda de imóvel mantido para alugar. Há também o risco de disputa quando o contrato social não trata de morte, separação e saída de sócio.
A partir de quanto a holding familiar vale a pena?
Não há um valor fixo, e a resposta sai de três números da família: a renda de aluguel no ano, a retirada mensal de cada sócio e o que se pretende vender. Com renda baixa e poucos imóveis, o custo fixo e os tributos novos consomem a diferença de imposto.
Qual o valor mensal de uma holding familiar?
O custo mensal não tem valor tabelado e soma o honorário do contador, que varia com o escritório e com o número de imóveis, aos tributos sobre o aluguel recebido. Esses tributos ficam entre 11,33% e 14,53% da receita no lucro presumido em 2026, e a partir de 2027 a CBS e o IBS tomam o lugar do PIS e da Cofins.
Como fica o cônjuge na holding familiar?
A resposta depende do regime de bens: na comunhão parcial, que vale quando o casal não escolhe outro regime, as quotas que um filho recebe por doação ou herança são só dele, e o cônjuge dele não vira sócio por causa do casamento. O contrato social pode impedir a entrada de cônjuges na sociedade em caso de separação ou morte.
O que muda na holding familiar em 2026?
Desde janeiro, vale a retenção de 10% sobre lucros acima de R$ 50 mil no mês. As quotas passam a ser avaliadas a preço de mercado no ITCMD, à medida que os Estados adaptam suas regras. O Supremo afastou o ITBI na entrega de imóveis a empresas imobiliárias, até o valor do capital formado. Em 2027, a CBS e o IBS começam a substituir o PIS e a Cofins sobre o aluguel.
Texto informativo. Não substitui a análise do caso por um advogado.
Foto da capa: Jakub Żerdzicki no Unsplash.